
پلتفرمهای شبکههای اجتماعی و کاربران آنها هیچگاه ثابت نمیمانند و دائماً در حال تغییر هستند. برای بررسی دقیق وضعیت این فضا در آستانه پایان سال ۲۰۲۶، شرکت اسپرو سوشال در نظرسنجی فصلی خود (Q3 Pulse Survey) که از ۱۱ تا ۱۸ آگوست ۲۰۲۶ انجام شد، نظرات ۲,۲۵۰ مصرفکننده را جویا شد تا تغییرات رفتار کاربران و انتظارات آنها را به صورت لحظهای رصد کند.
این بررسی نشانههای روشنی را نمایان کرد: خریداران زودتر خرید خود را شروع میکنند و قیمتها را با دقت بیشتری زیر نظر دارند، خدمات مشتریان بیش از هر زمان دیگری در شبکههای اجتماعی جریان دارد، احتمالاً به سمت نخستین چرخه انتخاباتی واقعی با محوریت ویدیوهای عمودی در حرکت هستیم و مخاطبان نسبت به محتوای اصیل در برابر محتواهای بیارزش و تکراری سختگیرتر شدهاند.
در ادامه به بررسی دادههای این پژوهش و معنای آن برای استراتژی بازاریابی در ماههای آینده میپردازیم.
بسیاری از برندها نگران زمان مناسب برای شروع کمپینهای مناسبتی و تعطیلات هستند، اما این دغدغه تا حد زیادی برطرف شده است. در حالی که نیمی از مصرفکنندگان (۵۰ درصد) همچنان ماههای اکتبر و نوامبر را پنجره ایدهآل برای کمپینهای تعطیلات میدانند، بیشتر آنها اجازه نمیدهند این موضوع روی رفتار خرید واقعیشان تأثیر بگذارد. نزدیک به نیمی از مصرفکنندگان (۴۹ درصد) اعلام کردهاند که تمایل بیشتری دارند از شرکتی خرید کنند که کمپینهای خود را از اوایل ماه آگوست شروع میکند و ۴۰ درصد دیگر نیز میگویند شروع زودهنگام کمپینها هیچ تفاوتی در تصمیمگیری آنها ایجاد نمیکند. تنها ۱۱ درصد از کاربران گفتهاند که این موضوع باعث دلسردی آنها میشود.
فشارهای اقتصادی عامل اصلی این رفتار است، زیرا تعرفهها بر هزینهکرد مصرفکنندگان تأثیر میگذارند. بیش از یکسوم مصرفکنندگان (۳۶ درصد) میگویند که بهطور خاص برای پیشی گرفتن از افزایش قیمتهای ناشی از تعرفهها، زودتر خرید میکنند و ۲۷ درصد دیگر نیز نگران افزایش قیمتها هستند. این یعنی ۶۳ درصد از مصرفکنندگان برنامههای تعطیلات خود را تحت تأثیر تورم و دغدغههای تعرفهای تنظیم میکنند که نسل Z (۴۸ درصد) و نسل هزاره (۴۱ درصد) بیشترین سهم را در این میان دارند.
برندهایی که با پیامهای مبتنی بر ارزش و قیمتگذاریهای اولیه (Early-bird) پیش قدم میشوند، در این زمینه موفق خواهند بود. این موضوع در راهنمای کمپینهای شبکههای اجتماعی مناسبتی نیز به تصویر کشیده شده است. مهمترین پاسخ کاربران برای اینکه چه چیزی آنها را به خرید ترغیب میکند، کدهای تخفیفی است که توسط برندها یا اینفلونسرها به اشتراک گذاشته میشود (۳۰ درصد) که نشان میدهد حساسیت مشتریان نسبت به تخفیف و قیمت مناسب، فاکتور کلیدی در خریدهای مناسبتی است.
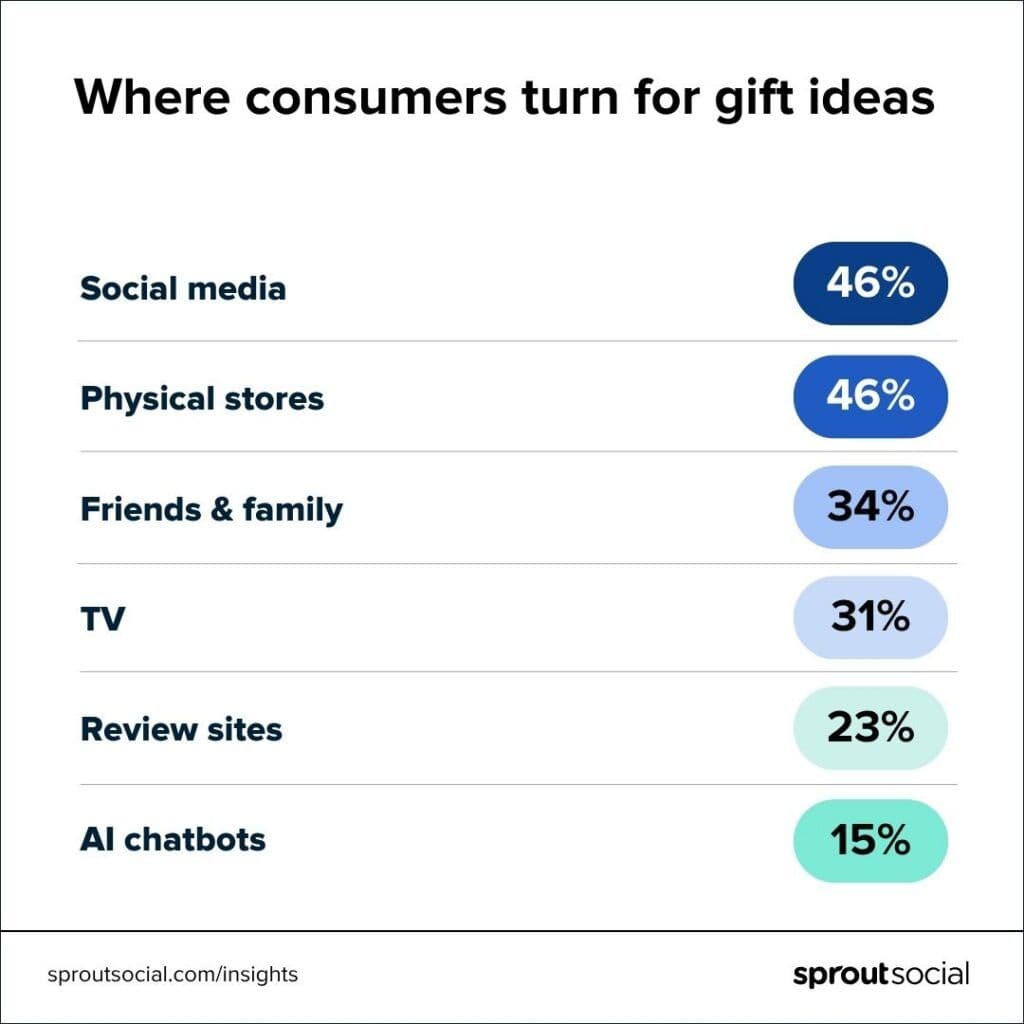
کاربران این تخفیفها را در شبکههای اجتماعی کشف خواهند کرد. فروشگاههای فیزیکی و شبکههای اجتماعی هرکدام با ۴۶ درصد به طور مساوی به عنوان برترین منابع الهامبخش برای هدایا شناخته میشوند و توصیههای دوستان و خانواده با ۳۴ درصد در رتبه بعدی قرار دارند. تمایل به شبکههای اجتماعی در میان قشر جوان پررنگتر است، به طوری که ۵۴ درصد از نسل Z و ۵۰ درصد از نسل هزاره برای ایدههای هدیه به سراغ شبکههای اجتماعی میروند، در حالی که این رقم برای نسل سالمند (Boomers) تنها ۳۱ درصد است و آنها همچنان به فروشگاههای فیزیکی (۵۳ درصد) اتکا دارند.
شبکههای اجتماعی نهتنها بستر کلیدی برای بررسی پیش از خرید هستند، بلکه نقش مهمی در فرآیندهای پس از تبادل مالی نیز ایفا میکنند تجارت اجتماعی.
برندها باید منتظر پرسشهای بیشتری در زمینه خدمات مشتریان در شبکههای اجتماعی باشند
در مقایسه با فصل تعطیلات سال گذشته، ۲۷ درصد از مصرفکنندگان قصد دارند از شبکههای اجتماعی بیشتر برای پرسشهای مربوط به خدمات مشتریان استفاده کنند و ۵۹ درصد دیگر نیز انتظار دارند به همان اندازه قبل از آن بهره ببرند. شبکههای اجتماعی به عنوان یک کانال پشتیبانی جایگاه خود را حفظ کرده و حتی در حال رشد هستند.
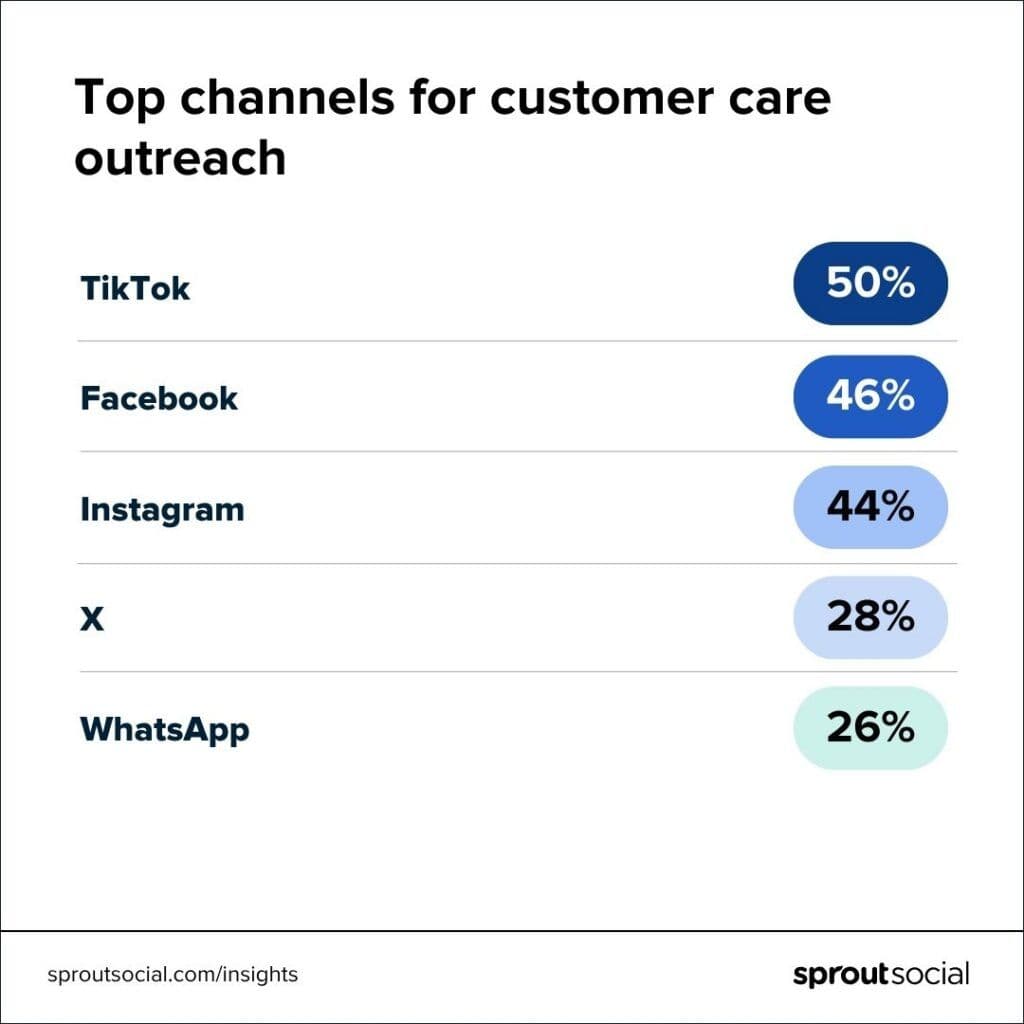
تیکتاک (۵۰ درصد) و فیسبوک (۴۶ درصد) به عنوان پلتفرمهایی پیشتاز شناخته میشوند که مصرفکنندگان برای دریافت خدمات مشتریان ابتدا به سراغ آنها میروند و اینستاگرام (۴۴ درصد) به همراه ایکس (۲۸ درصد) و واتساپ (۲۶ درصد) در رتبههای بعدی قرار دارند. برندها به پوششی فراتر از بزرگترین کانال خود نیاز دارند.
بیشتر مصرفکنندگان (۵۵ درصد) ترجیح میدهند به جای مطرح کردن شکایت به صورت عمومی، به دایرکت شرکتها مراجعه کنند؛ با این حال ۳۱ درصد دیدگاهی را زیر پستها میگذارند و ۱۳ درصد به صورت مستقیم برند را تگ میکنند. هنگامی که افراد مشکلات را به صورت عمومی مطرح میکنند، انتظارات آنها تقریباً به طور مساوی تقسیم میشود: ۳۳ درصد پاسخی میخواهند که آنها را برای حل مشکل به دایرکت هدایت کند و ۲۸ درصد انتظار دارند مشکل درست همانجا در بخش نظرات حل شود. هر دو روش به شرط حفظ ثبات کارآمد خواهد بود.
سرعت پاسخگویی در این تعاملات غیرقابلمذاکره است. بیشتر مصرفکنندگان (۶۸ درصد) انتظار پاسخ در 24 ساعت اول را دارند، اما بخش قابلتوجهی سرعت بالاتری میخواهند: ۲۴ درصد پاسخ در بازه ۱ تا ۲ ساعت و ۱۴ درصد پاسخ در کمتر از یک ساعت را انتظار دارند. برندها باید سطح توافقنامه سطح خدمات (SLA) پشتیبانی در شبکههای اجتماعی را با در نظر گرفتن این بازههای زمانی تنظیم کنند، نه با زمانبندیهای سنتی ایمیل.
مصرفکنندگان همچنین به طور کلی با پاسخگویی رباتهای هوش مصنوعی به پرسشهای سطح اول موافق هستند.
تأثیر انتخابات و محتوای سیاسی بر کاربران شبکههای اجتماعی
اخبار سنتی همچنان منبع اصلی اطلاعات سیاسی محسوب میشوند، اما شبکههای اجتماعی به سرعت این فاصله را پر میکنند. در میان مصرفکنندگان ایالات متحده، ۳۸ درصد میگویند برای پوشش اخبار انتخابات به تلویزیون تکیه میکنند، ۳۰ درصد به پلتفرمهای اجتماعی روی میآورند و ۲۸ درصد وبسایتها و اپلیکیشنهای خبری را ترجیح میدهند.
در حال حاضر تلویزیون جایگاه نخست را حفظ کرده است، اما این فاصله به قدری کم است که پلتفرمهای اجتماعی در حال شکلدهی نحوه درک افراد از رویدادهای فصل انتخابات هستند. برای نسلهای جوانتر، شبکههای اجتماعی حاکم مطلق است. شبکههای اجتماعی برترین منبع برای نسل Z (۳۳ درصد) و نسل هزاره (۳۸ درصد) به شمار میروند و از تلویزیون و توصیههای شفاهی پیشی گرفتهاند.
الگوهای استفاده در طول فصل انتخابات تا حد زیادی پایدار میماند و ۴۴ درصد از مصرفکنندگان میگویند عادتهای مصرف شبکههای اجتماعیشان تغییر نخواهد کرد. اما بقیه کاربران به طور فعال در حال مدیریت میزان مواجهه خود با اخبار هستند. بیش از یکچهارم (۲۶ درصد) برنامهریزی کردهاند که زمان کمتری را در شبکههای اجتماعی بگذرانند تا به کلی از محتوای سیاسی دور بمانند و ۲۴ درصد میگویند حسابهایی را که بیش از حد سیاسی میشوند، بیصدا (Mute) یا آنفالو خواهند کرد. برای برندها، این زنگ خطری است تا فضا را بهتر درک کنند: ورود بیش از حد به مباحث سیاسی خطر فیلتر شدن کامل توسط بخش چشمگیری از مخاطبان را به همراه دارد.
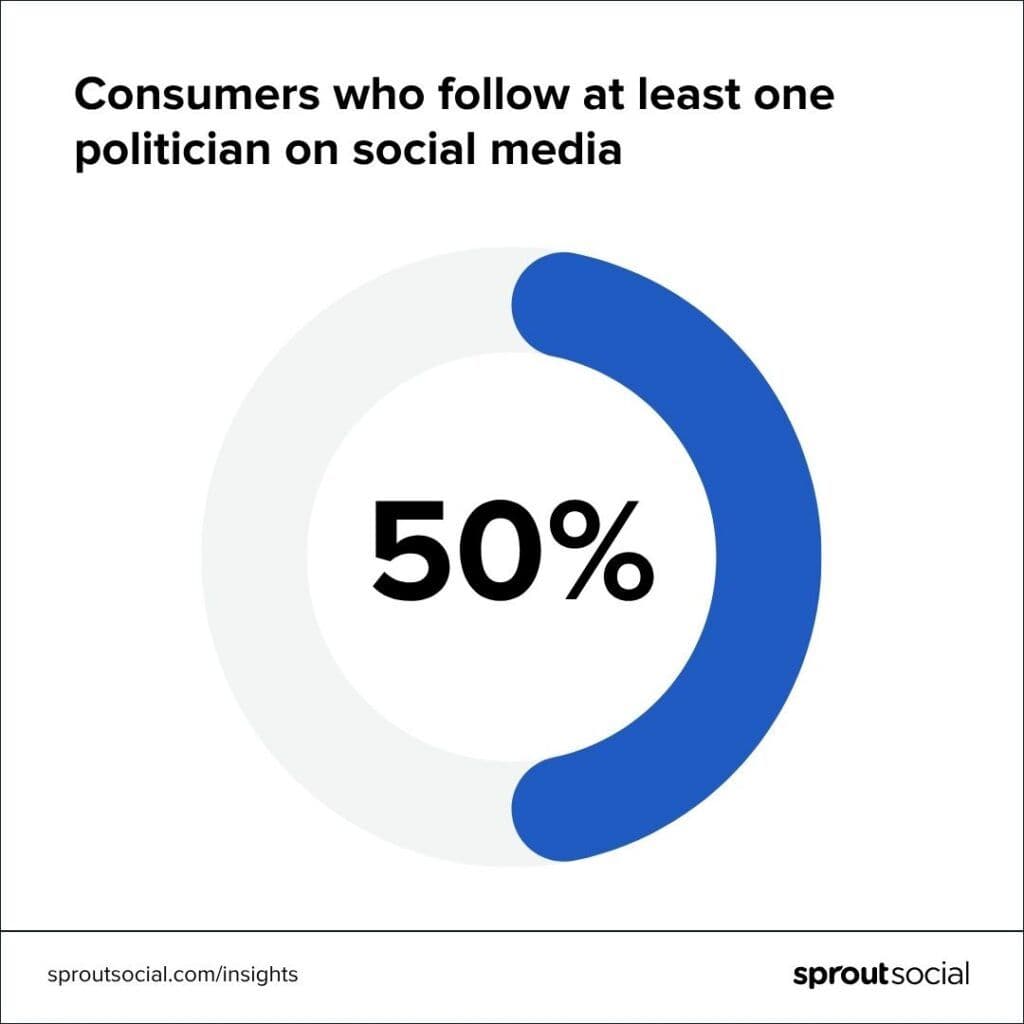
در رابطه با پیامهای سیاسی، کاربران گزارش میدهند که پستهای مستقیم سیاستمداران تأثیری ترکیبی دارد و آمارها نشان میدهد بیشتر مردم ارتباطی با آن برقرار نمیکنند. اکثریت نسبی مصرفکنندگان (۴۵ درصد) هیچ سیاستمداری را در شبکههای اجتماعی دنبال نمیکنند و ۲۶ درصد فقط یک یا دو نفر را فالو دارند. اما در میان کسانی که تعامل دارند یا محتوا را از طریق الگوریتم کشف میکنند، تأثیر واقعی است: ۳۳ درصد میگویند این کار باعث میشود سیاستمداران صمیمیتر به نظر برسند و ۵۵ درصد میگویند یک پست توانسته نظر آنها را درباره موضوعی تغییر دهد یا آگاهتر کند.
در خصوص رفتار برندها در آستانه انتخابات، مصرفکنندگان رویکرد واحدی را پیشنهاد نمیکنند. ۲۷ درصد هیچ ترجیحی ندارند و ۲۳ درصد بر این باورند که هم thứ باید مانند روال عادی پیش برود. باقی کاربران نظرات متفاوتی دارند و هیچ موضع خاصی اکثریت آرا را به خود اختصاص نداده است.
نگرانی رأیدهندگان از نقش هوش مصنوعی
وقتی بیاعتمادی ناشی از هوش مصنوعی به این مسائل اضافه شود، تصویر از این هم پیچیدهتر میشود. اکثریت قاطع مصرفکنندگان (۸۴ درصد) اعلام کردهاند که نگران روبهرو شدن با دیپفیکهای تولیدشده توسط هوش مصنوعی هستند و ۳۸ درصد میگویند این نگرانی باعث شده است نسبت به کل تبلیغات بدبینتر شوند — که این موضوع فراتر از محتوای سیاسی است.
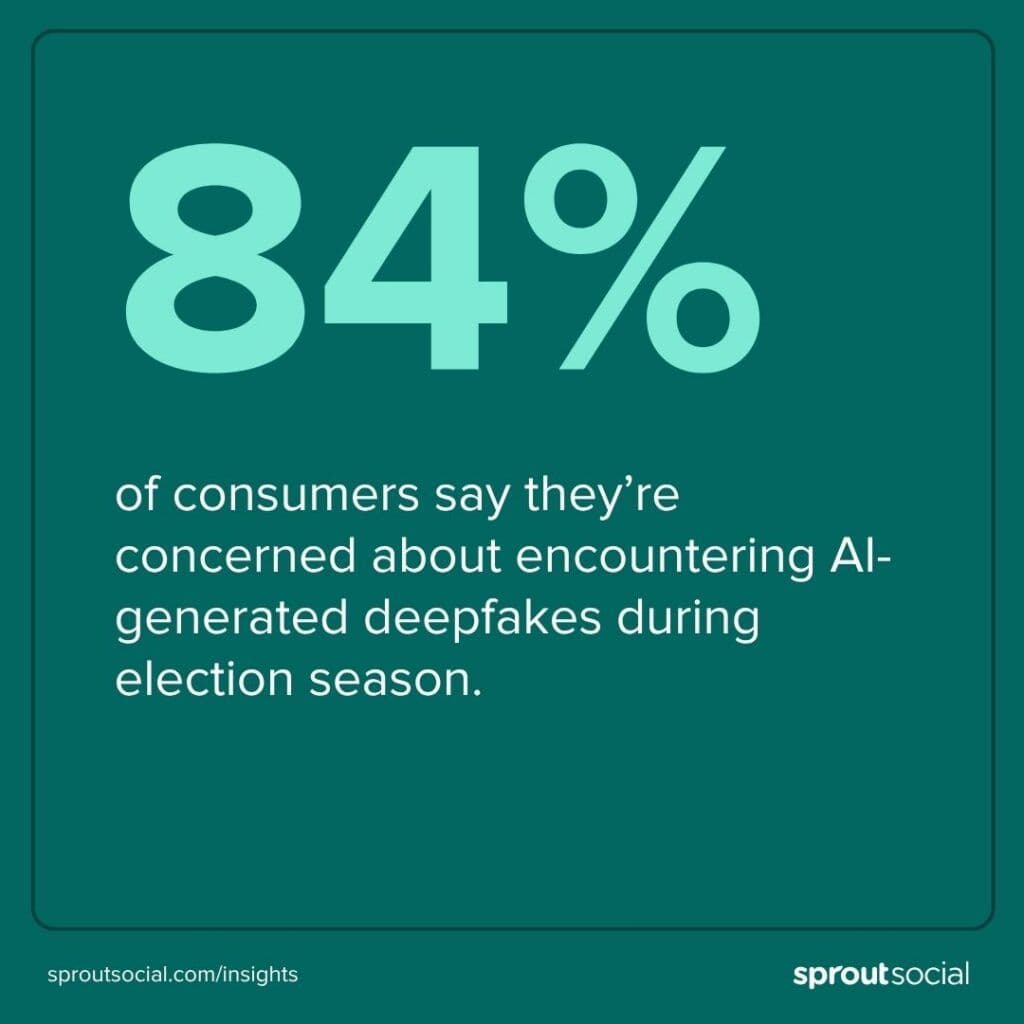
هر تیم مدیریت شبکههای اجتماعی که در این بازه زمانی از محتوای تولیدشده یا کمکگرفتهشده با هوش مصنوعی استفاده میکند، باید انتظار مخاطبانی بهطور پیشفرض بدبینتر را داشته باشد و بر شفافیت تأکید بیشتری کند؛ یعنی افشای صریح زمان استفاده از هوش مصنوعی و گرایش به سمت محتوایی که کاملاً و بهوضوح واقعی بودن آن قابل اثبات است. این توصیهای مفید برای برندها حتی خارج از بازههای انتخاباتی است.
مصرفکنندگان خواستار اصالت بیشتر از سوی برندها هستند
شبکههای اجتماعی به مکان پیشفرضی تبدیل شدهاند که افراد برای پیگیری روندها و لحظات فرهنگی به آن مراجعه میکنند و حتی تلویزیون، سرویسهای استریم و گفتوگو با دوستان و خانواده را پشت سر گذاشتهاند. برندها تا حد زیادی توانستهاند انتظارات را برآورده کنند: ۸۵ درصد از مصرفکنندگان موافقند که بیشتر شرکتها در حفظ ارتباط فرهنگی محتوای شبکههای اجتماعی خود عملکرد خوبی دارند و تقریباً به همان میزان (۸۴ درصد) بر اهمیت این موضوع تأکید میکنند.
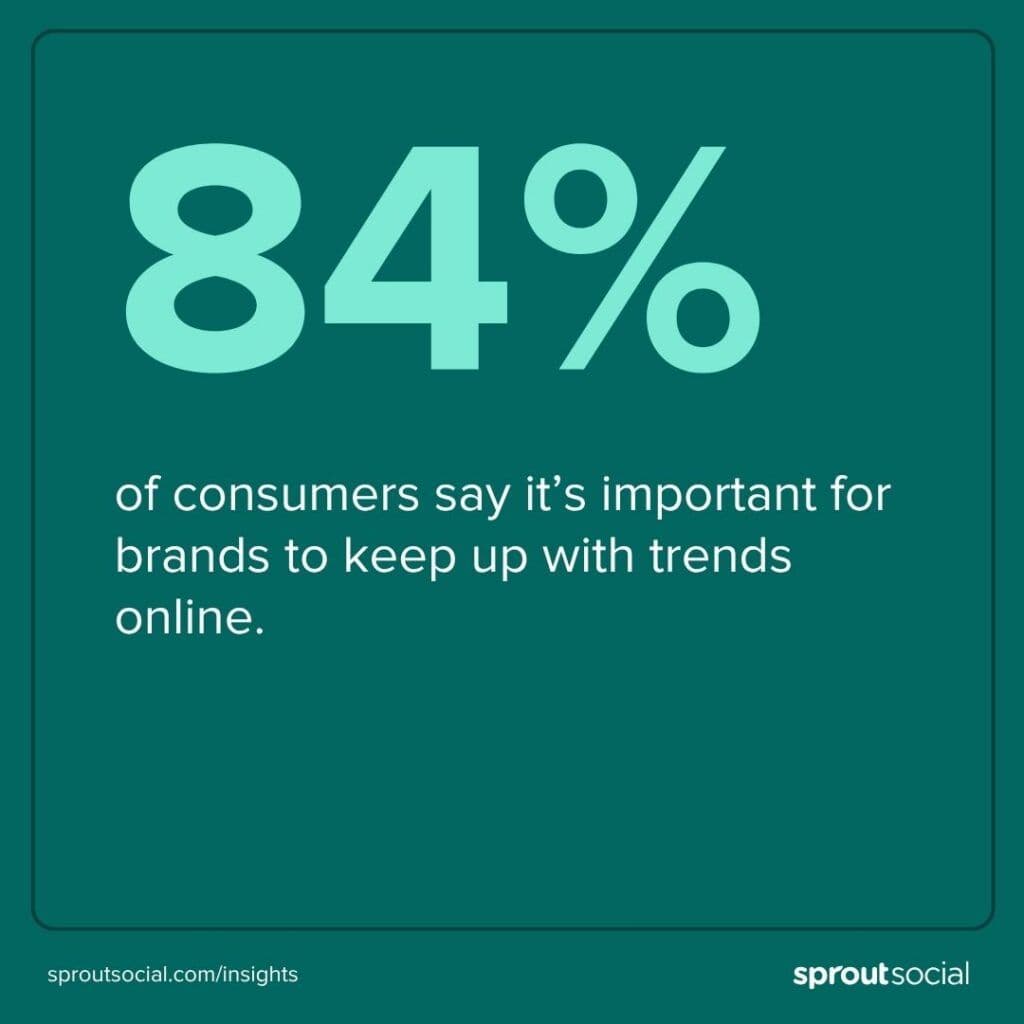
اما همراه شدن با روندهای روز به معنای بهیادماندنی بودن نیست. وقتی هر برندی به سراغ ترند یا فرمت میم مشابهی میرود، صرفِ حضور در فرهنگ برای ایجاد ارتباط واقعی با مخاطب کافی نیست. این کار باعث میشود به جای متمایز شدن، در میان دیگران محو شوید.
این تفاوت به وضوح در عامل ایجاد وفاداری دیده میشود. کیفیت محصول یا خدمات همچنان در صدر قرار دارد و ۴۴ درصد از مصرفکنندگان آن را به عنوان اولویت اول خود ذکر کردهاند، اما اصالت محتوا با ۳۳ درصد در رتبه نزدیک بعدی قرار دارد و از قیمت، خدمات مشتریان و سایر عوامل سنتی وفاداری پیشی گرفته است. پس از ارائه محصول باکیفیت، محتوای متمایز قدرتمندترین ابزاری است که برندها در اختیار دارند.
اما اصالت در عمل به چه معناست؟ یعنی کنار گذاشتن لحن شرکتی و پرهیز از تکرار لحن دیگران. نیمی از مصرفکنندگان (۵۰ درصد مجموعاً) میخواهند برندها دست از لحن تبلیغاتی و شرکتی بردارند و در عوض به سراغ لحنی معتبر و صمیمی بروند. داشتن صدایی اصیل و ثابت در زیرساخت ترندهاست که باعث متمایز شدن برندها میشود.
اگر به بینش بیشتری درباره آخرین روندهای محتوایی نیاز دارید، گزارش استراتژی محتوای شبکههای اجتماعی ۲۰۲۶ اسپرو سوشال را مطالعه کنید.
منبع: sproutsocial